Géopolitique & relations internationales
Détroit d'Ormuz : et si le vrai perdant était le droit de la mer?
· 10 min de lecture
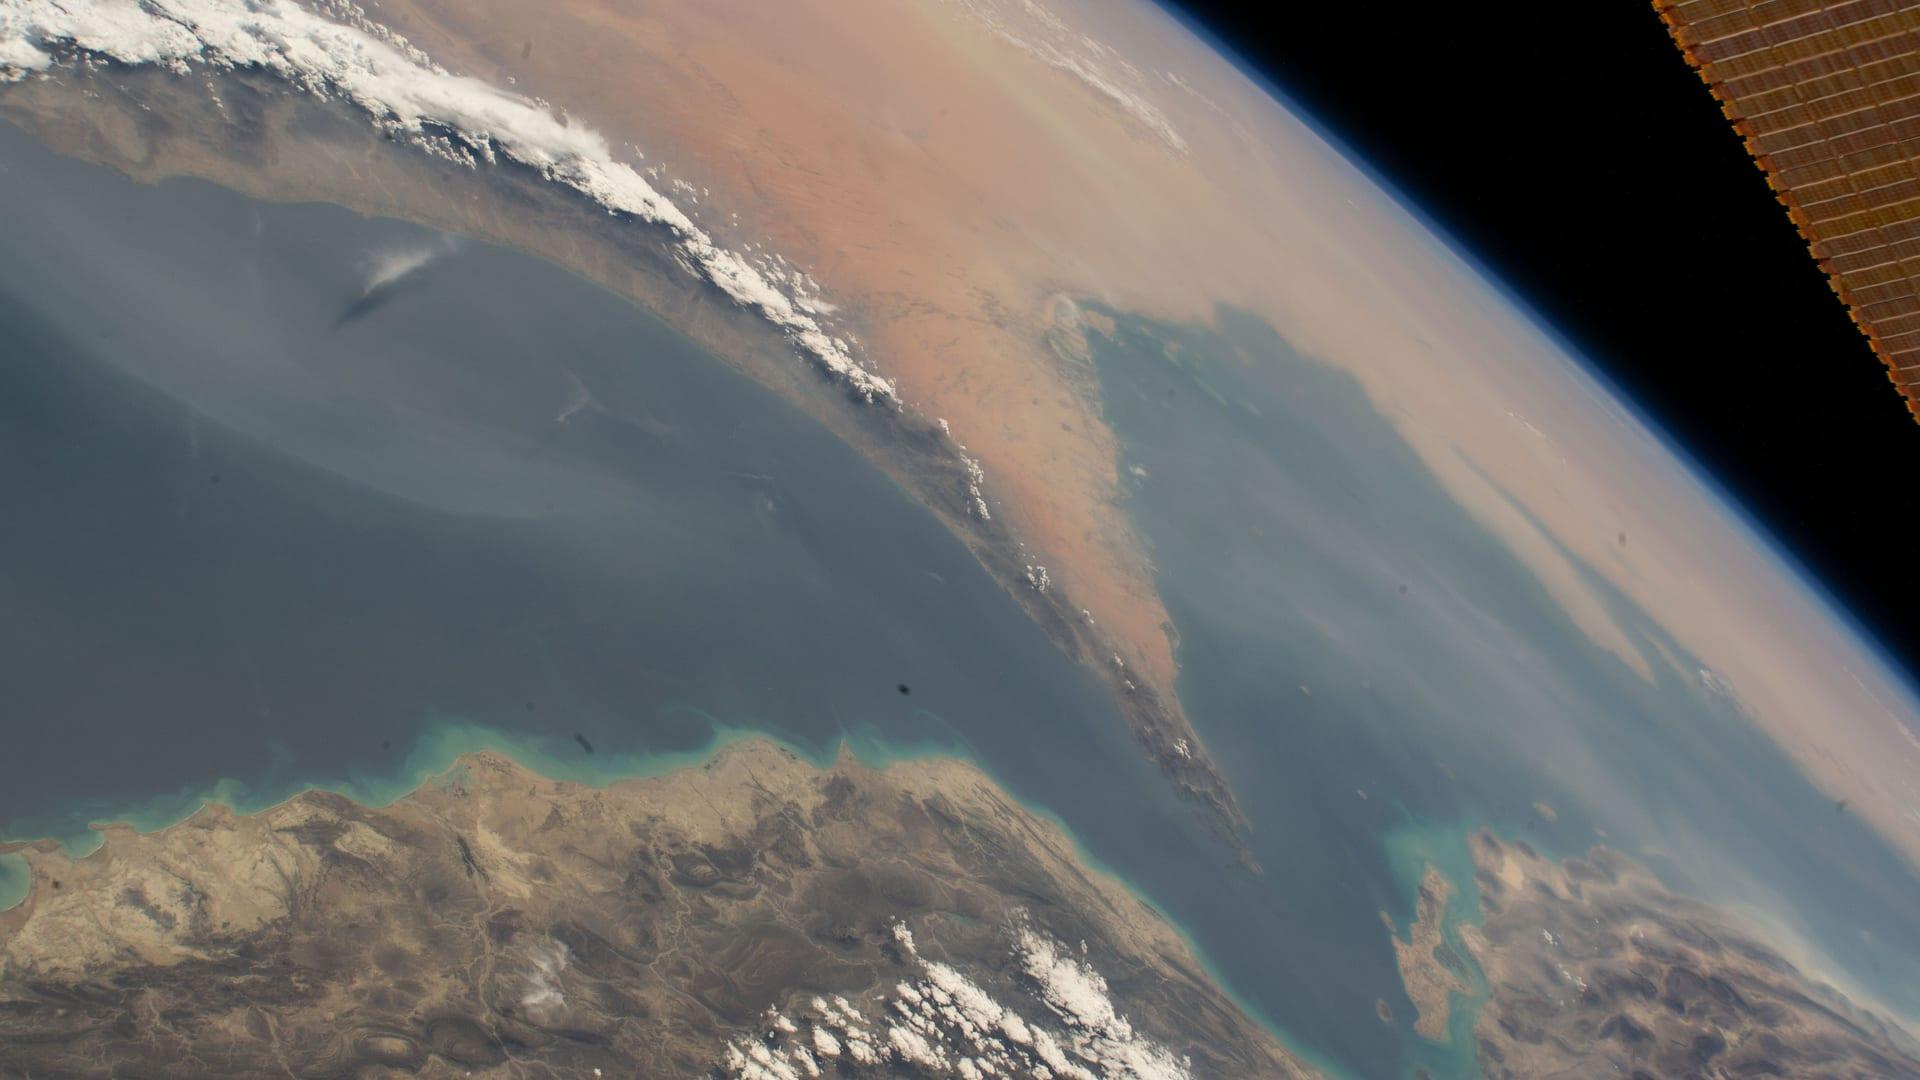
Le 28 février 2026, les États-Unis et Israël ont lancé une campagne de frappes contre l'Iran. La riposte iranienne la plus lourde de conséquences n'a pas visé un territoire, mais un passage : Téhéran a menacé la navigation commerciale et annoncé avoir miné le dispositif de séparation du trafic du détroit d'Ormuz, entraînant sa fermeture de fait (Braw, 2026). Avant la guerre, environ 129 navires franchissaient chaque jour ce bras de mer large de 21 milles marins à son point le plus étroit. Le 10 mars, ils n'étaient plus que quatre, soit une chute de 97 % (CNUCED, 2026).
Huit mois plus tard, malgré deux cessez-le-feu et un protocole d'entente, le détroit reste presque fermé. Les données PortWatch du Fonds monétaire international recensent moins de quatre passages visibles par jour en moyenne en octobre, contre environ 85 selon la même méthode avant la crise (FMI, 2026b). Le scénario que les spécialistes de l'énergie qualifiaient depuis des décennies de cauchemar s'est donc réalisé, et il dure. La crise d'Ormuz permet de tester trois propositions que la recherche en relations internationales discutait jusqu'ici dans l'abstrait : qu'un État militairement inférieur peut fermer un détroit, que les marchés mondiaux peuvent absorber un tel choc, et que le régime juridique des détroits internationaux est assez solide pour survivre à son contournement. Les deux premières ont été largement confirmées. La troisième est celle qui devrait inquiéter le plus.
Ce que la théorie avait prévu
En 2008, Caitlin Talmadge publiait dans International Security l'étude de référence sur la question. Elle y montrait que l'Iran disposait des moyens (mines, missiles antinavires, embarcations rapides) pour interrompre ou entraver la circulation dans le détroit pendant un mois ou plus, et que toute tentative américaine de rouvrir la voie maritime risquait de dégénérer en opérations aériennes et navales prolongées et de grande ampleur. Surtout, elle soulignait que l'Iran pouvait imposer des coûts économiques et militaires importants même sans parvenir à fermer véritablement le détroit (Talmadge, 2008). D'autres travaux étaient plus sceptiques. William O'Neil, dans sa réponse à Talmadge, insistait sur le prix qu'une telle fermeture ferait payer à l'Iran lui-même, assimilée à un acte de piraterie touchant les intérêts de la plupart des États (O'Neil et Talmadge, 2009).
La réalité a dépassé l'hypothèse de Talmadge sur la durée, mais elle a confirmé son intuition principale : fermer un détroit ne suppose pas de couler des navires, il suffit de rendre le passage trop risqué. Les assureurs ont relevé leurs primes, mais une couverture contre les risques de guerre est restée disponible. La plupart des armateurs ont pourtant renoncé au passage, en raison du danger immédiat pour les navires et les équipages (Braw, 2026). Jusqu'au cessez-le-feu de juin, l'Organisation maritime internationale avait recensé 39 incidents, 22 navires attaqués et au moins 12 marins tués (Braw, 2026). Ces chiffres sont graves, mais ils sont sans commune mesure avec l'effondrement du trafic. C'est la perception du risque, bien plus que les destructions effectives, qui a vidé le détroit.
La chronologie montre aussi que la supériorité militaire ne se convertit pas aisément en contrôle d'un espace maritime étroit. Un cessez-le-feu de deux semaines a été conclu le 8 avril, puis un blocus américain des ports iraniens a été imposé le 13 avril. Le 17 juin, un protocole d'entente prévoyait la levée du blocus et le passage gratuit des navires commerciaux pendant 60 jours. Fin juin, une trentaine de navires par jour empruntaient de nouveau les couloirs disponibles, soit moins du quart du trafic d'avant-guerre. Dès les 7 et 8 juillet, des attaques iraniennes contre des navires empruntant des routes non autorisées et les frappes américaines qui ont suivi ont mis fin à la trêve (Braw, 2026).
Le choc et ses amortisseurs
Le poids économique du détroit explique l'ampleur de la crise. Durant la dernière semaine de février, il concentrait 38 % du commerce maritime mondial de pétrole brut, 29 % de celui du gaz de pétrole liquéfié et 19 % de celui du gaz naturel liquéfié, et environ un tiers du commerce maritime mondial d'engrais. L'Asie était la destination de 84 % du brut et de 83 % du GNL qui le traversaient (CNUCED, 2026). En 2025, quelque 20 millions de barils par jour de pétrole brut et de produits pétroliers y transitaient, soit environ le quart du commerce maritime mondial de pétrole (AIE, 2026).
Les marchés ont réagi en conséquence. Le Brent est passé de 68 dollars le 26 février à 118 dollars le 29 avril (Braw, 2026). Dès le 11 mars, les 32 pays membres de l'Agence internationale de l'énergie ont décidé à l'unanimité de mettre 400 millions de barils de leurs réserves d'urgence à la disposition du marché. Il s'agit de la plus importante action collective de l'histoire de l'agence, et seulement de la sixième depuis sa création en 1974 (AIE, 2026).
Eugene Gholz et Daryl Press (2010) avaient soutenu, dans un article devenu classique, que les craintes liées à l'approvisionnement pétrolier étaient largement exagérées, parce que le marché dispose de puissants mécanismes d'adaptation : capacités de production excédentaires, stocks, réacheminement des cargaisons, substitution. Ils reconnaissaient toutefois qu'un petit nombre d'événements pouvaient déborder ces mécanismes. La crise d'Ormuz se situe précisément à cette frontière. D'un côté, l'économie mondiale ne s'est pas effondrée : le FMI prévoit encore une croissance mondiale de 3,1 % en 2026 (FMI, 2026a). De l'autre, les amortisseurs ont été mis à rude épreuve. La principale voie de contournement a elle-même été visée. L'oléoduc saoudien Est-Ouest, qui permet d'exporter vers la mer Rouge, a été frappé à plusieurs reprises, et le 20 juillet, les Houthis ont déclaré un blocus maritime de l'Arabie saoudite. Au début de septembre, la production saoudienne était tombée à 6,24 millions de barils par jour, son plus bas niveau depuis 1990 (Coates Ulrichsen, Krane et Martín Gil, 2026). Un détroit fermé a ainsi fait naître une pression sur un second détroit, celui de Bab el-Mandeb.
Surtout, le coût du choc est très inégalement réparti. Dans ses perspectives d'octobre, le FMI prévoit pour 2026 une contraction de 16,7 % au Koweït, de 16,0 % en Irak, de 15,6 % au Qatar et de 11,3 % au Bahreïn, tandis que l'Arabie saoudite, grâce à des routes d'exportation plus diversifiées, limiterait le recul à 3,3 % et qu'Oman connaîtrait une croissance de 4,1 %. L'Iran lui-même verrait son économie reculer de 7,6 % (FMI, 2026a). Pour les pays en développement importateurs d'énergie, d'engrais et de denrées de base, la CNUCED (2026) avertissait dès mars que la hausse des coûts de l'énergie, du transport et de l'alimentation risquait de peser sur des finances publiques déjà contraintes par le service de la dette. La résilience globale du marché ne dit donc rien de la vulnérabilité de ceux qui se trouvent au bout de la chaîne.
Le péage de Téhéran et l'érosion du passage en transit
C'est sur le terrain juridique que la crise pourrait laisser les traces les plus durables. La Convention des Nations Unies sur le droit de la mer, signée en 1982, a créé pour les détroits servant à la navigation internationale un régime particulier, le passage en transit. Selon l'article 38, tous les navires jouissent de ce droit, qui ne doit pas être entravé. L'article 44 précise que les États riverains ne doivent ni gêner ni suspendre ce passage (Nations Unies, 1982). Ce régime est l'un des compromis fondateurs de la Convention : les États côtiers ont obtenu l'extension de leur mer territoriale à 12 milles, en échange de la garantie que les grands détroits resteraient ouverts.
Ormuz révèle les fragilités de ce compromis. Ni l'Iran ni les États-Unis n'ont ratifié la Convention. Au moment de la signer, l'Iran avait déclaré que les États non parties ne bénéficieraient pas du droit de passage en transit dans le détroit, ce qui ne l'avait pas empêché, jusqu'à la guerre, de laisser passer les navires battant pavillon américain. Les États-Unis, de leur côté, revendiquent depuis longtemps ce droit au titre de la coutume internationale (Braw, 2026). Le régime juridique du détroit le plus stratégique du monde reposait donc sur une coutume que les deux principaux protagonistes interprètent différemment.
Depuis le printemps, cette ambiguïté s'est transformée en contestation ouverte. Au début de mai, l'Iran a créé un couloir payant le long de sa côte et une Autorité du détroit du golfe Persique chargée de délivrer les permis de passage et de percevoir les paiements, ce qui revient à institutionnaliser un péage contraire au principe même du passage en transit (Braw, 2026). Le 13 juillet, le président américain a annoncé à son tour que les États-Unis garderaient le détroit ouvert en prélevant sur les navires un droit de 20 % de la valeur de leur cargaison, une mesure qui violerait elle aussi la Convention (Braw, 2026). Le principal contestataire de la liberté de navigation dans le détroit et son garant traditionnel se sont donc retrouvés, à quelques semaines d'intervalle, à défendre l'idée qu'un passage stratégique peut se monnayer.
Le risque de contagion est réel. Dès avril 2026, le ministre indonésien des Finances avait évoqué l'idée d'une redevance sur le passage dans le détroit de Malacca (Braw, 2026). Elisabeth Braw (2026) résume la menace : davantage de violations et moins de gardiens, puisque les États-Unis ont affaibli leur autorité morale de garant de fait de l'ordre maritime. Une règle dont le principal défenseur accepte de faire une exception cesse d'être une règle pour devenir une position de négociation.
Une arme du faible
La crise d'Ormuz éclaire enfin un débat théorique plus large sur l'arme économique. Henry Farrell et Abraham Newman (2019) ont montré que l'interdépendance peut être « militarisée » : les États qui contrôlent les nœuds centraux des réseaux mondiaux, comme les systèmes de messagerie financière ou les infrastructures d'Internet, peuvent s'en servir pour surveiller leurs adversaires ou leur couper l'accès, ce qu'ils appellent l'effet de point d'étranglement. Leur théorie décrit d'abord la puissance des États les mieux placés dans des réseaux asymétriques, au premier rang desquels les États-Unis.
Ormuz en présente la version inversée. Un État militairement dominé, sous blocus et dont l'économie se contracte, dispose d'un point d'étranglement que la géographie lui a donné et que la supériorité aérienne et navale de son adversaire ne suffit pas à neutraliser. Le pouvoir de nuisance ne découle pas ici de la centralité dans un réseau, mais de la proximité d'un passage obligé. Cette arme a toutefois un coût pour celui qui l'emploie : l'Iran exporte lui-même par ce détroit, et la guerre, le blocus américain de ses ports et les sanctions pèsent lourdement sur sa propre économie (FMI, 2026a). Ce qui se joue n'est donc pas un rapport de force classique, mais une épreuve d'endurance dans laquelle chacun parie que l'autre cédera le premier.
Ce qu'il faudra surveiller
Le scénario de référence du FMI suppose une réouverture graduelle du détroit à partir de mars 2027 et un retour aux conditions d'avant-guerre en octobre 2027, en précisant qu'il s'agit d'une hypothèse de travail et non d'une prévision sur la fin de la guerre (FMI, 2026a). Même si ce calendrier se réalise, la question décisive ne sera pas celle de la réouverture, mais celle de ses conditions. Un règlement qui rétablirait la circulation tout en reconnaissant à l'Iran, ou à quiconque, un droit de délivrer des permis ou de percevoir des redevances consacrerait l'idée que le passage dans un détroit international se négocie. Un règlement qui réaffirmerait sans réserve le passage en transit, idéalement assorti d'un mécanisme multilatéral de déminage et de surveillance, préserverait au contraire l'un des acquis majeurs du droit international depuis 1982.
Trois signaux permettront d'en juger dans les prochains mois : le contenu de tout futur accord sur l'administration du détroit, en particulier le sort de l'Autorité créée par Téhéran; la réaction des autres États riverains de détroits stratégiques, à commencer par Malacca; et la capacité des pays du Golfe à développer des voies de contournement qui réduiraient durablement la valeur stratégique d'Ormuz. La guerre finira par s'arrêter et les navires reviendront. La question est de savoir si le droit reviendra avec eux.
(L’auteur)

Consultant en stratégie, numérique et intelligence artificielle
Formé à la science politique (d’une licence d’excellence jusqu’à une maîtrise à l’Université de Montréal), je poursuis aujourd’hui un DESS en gestion des secteurs privé et public à HEC Montréal.
À lire aussi
Le Canada peut-il vraiment s'affranchir des États-Unis?
De la « rupture » annoncée à Davos à l'Alliance pour l'avenir conclue avec l'Union européenne, la doctrine canadienne des puissances moyennes confrontée à la théorie des relations internationales et à la réalité de l'interdépendance asymétrique.
14 novembre 2026 · 11 min
Paradoxe du ROI de l'IA : pourquoi l'adoption ne se voit pas encore dans les résultats
Près de neuf organisations sur dix utilisent l'IA, mais l'effet sur leurs résultats financiers stagne. Ce que disent les données, et les décisions qui séparent les rares organisations qui en tirent vraiment profit.
13 novembre 2026 · 8 min
Fonderie Horne : un vote municipal suffit-il à créer l'acceptabilité sociale?
En février 2026, Québec a demandé à la Ville de Rouyn-Noranda de confirmer l'acceptabilité sociale d'un sursis accordé à Glencore. Quatre jours plus tard, le conseil votait. Retour sur un vote municipal devenu argument provincial.
13 novembre 2026 · 7 min